|
|

登陆享受更多浏览权限哟~
您需要 登录 才可以下载或查看,没有帐号?入驻经典 
x
建筑行业正在经历一轮深刻的结构性调整。近期,建管家发布《2026中国建筑行业半年度分析报告》,从省内宏观经济、招中标行情、企业资质、业主发包、地产开发、行业风险多维度拆解市场全貌,用海量真实数据,帮助建筑企业摸清区域行情,找准业务布局方向。
报告显示,2026 年上半年全国建筑业整体延续总量收缩、增量断档的下行态势。一季度建筑业生产总值 5.38 万亿元,同比下降 6.83%;截至 3 月,全国建筑业企业签订合同总额 42.88 万亿元,同比下滑 3.5%。值得警惕的是,新签合同额也大幅萎缩,仅 5.85 万亿元,同比下滑 11.1%。企业当前施工生产,高度依赖上年结转的存量订单,结转合同占比超 86.3%,新订单供给不足,已经成为制约企业未来产值释放的核心隐患。
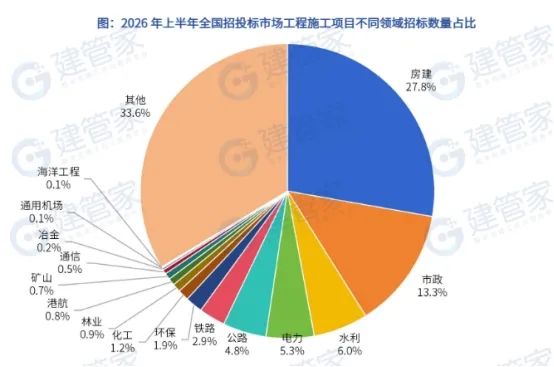
从宏观大盘来看,GDP 保持稳定增长,但固定资产投资承压,房地产开发投资同比下降 18%,房建新开工、竣工面积同步大幅下滑,传统房建赛道进入深度调整期。市场不再是普涨普跌,而是呈现传统收缩、新兴景气的分化格局。2026年上半年全行业工程施工招标量59.93万个,招标额达10.11万亿元,水利招标额同比上涨 10.1%,城市更新招标规模 4744.84 亿元,成为市政板块核心增量;风光电力基建持续发力,低空经济配套基建迎来万亿市场空间。与之相对,城轨项目需求持续走弱。
资质格局的分化同样值得企业重视。截至 2026 年 6 月底,全国建筑工程施工总承包持证企业 23.56 万家,二级资质企业占据绝对主体,特级、一级等高等级资质稀缺,并且高度集中在东部省份。中西部地区建筑企业数量众多,但高等级资质储备薄弱,想要切入城市更新、水利、新能源优质项目,资质短板会直接挡住入场通道。
发包市场底层逻辑也已经改变。如今项目发包主体以央企、地方国企、城投平台等公共部门为主,民营开发商发包规模持续缩减,项目资金高度依托****预算资金、超长期特别国债、专项债。
综合报告研判,2026 下半年建筑业处于旧动能退坡、新动能蓄势的关键换挡期。城市更新、水利设施、能源低碳基建、低空经济基建、铁路存量改造,是确定性较强的五大赛道。固守传统房建赛道的企业压力持续加大,主动切换赛道成为破局关键。
面对复杂多变的市场,企业需要依托数据工具辅助决策。建管家依托建筑大数据,推出建魔方 AI 智能体,可深度解读行业报告,快速分析市场数据,预判细分赛道机会,帮助建企锁定目标区域,对标竞争对手资质布局,抓住结构性红利穿越行业调整周期。
|
|




 IP卡
 狗仔卡


 发表于 2026-9-29 16:50

 收藏
 分享
 顶
 踩
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 抢沙发
 千斤顶
 显身卡
